Theo quy định, Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam là doanh nghiệp đặc thù do Ngân hàng Nhà nước Việt Nam thành lập, hoạt động theo mô hình công ty trách nhiệm hữu hạn một thành viên do Nhà nước sở hữu 100% vốn điều lệ. Công ty chịu sự quản lý, thanh tra và giám sát của Ngân hàng Nhà nước, thực hiện các nhiệm vụ liên quan đến mua, quản lý và xử lý nợ xấu, thu hồi nợ, quản lý và xử lý tài sản bảo đảm theo quy định của pháp luật.
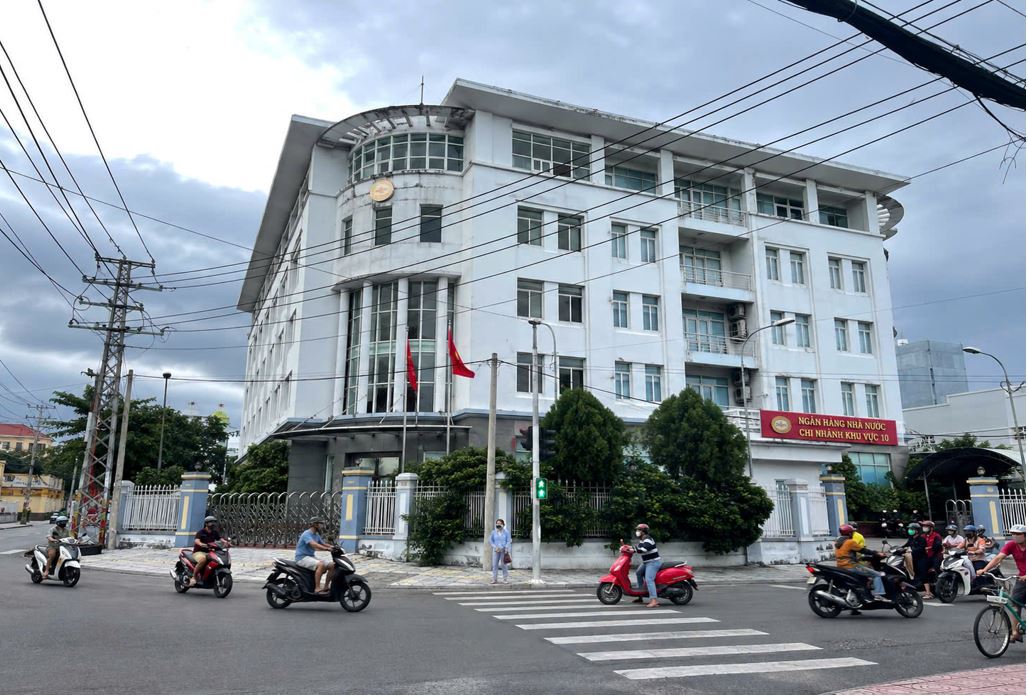
Ngân hàng nhà nước Việt Nam chi nhánh khu vực 10 tỉnh Lâm Đồng
Nợ xấu phát sinh trong hoạt động tín dụng có thể xuất phát từ nhiều nguyên nhân như doanh nghiệp gặp khó khăn trong sản xuất, kinh doanh, thị trường biến động, dự án chậm tiến độ hoặc khách hàng gặp khó khăn về dòng tiền. Khi các khoản nợ khó thu hồi kéo dài, nguồn vốn của tổ chức tín dụng bị tồn đọng, ảnh hưởng đến khả năng cung ứng vốn mới cho nền kinh tế. Vì vậy, xử lý nợ xấu hiệu quả là một trong những nhiệm vụ quan trọng nhằm nâng cao chất lượng tài sản và bảo đảm an toàn hoạt động ngân hàng. Bên cạnh đó, Nghị định số 359/2026/NĐ-CP quy định cơ chế để Công ty Quản lý tài sản tham gia vào quá trình xử lý các khoản nợ xấu và tài sản liên quan. Việc xử lý được thực hiện trên cơ sở đánh giá cụ thể từng khoản nợ, khả năng trả nợ của khách hàng, tình trạng pháp lý và giá trị của tài sản bảo đảm, qua đó lựa chọn phương án phù hợp nhằm tăng khả năng thu hồi và hạn chế tổn thất.
Đáng chú ý, việc một khoản nợ được bán cho Công ty Quản lý tài sản không đồng nghĩa khách hàng sẽ mất cơ hội tiếp cận tín dụng trong tương lai. Nếu khách hàng, đặc biệt là doanh nghiệp, có phương án sản xuất, kinh doanh hoặc dự án đầu tư khả thi, có khả năng tạo dòng tiền và đáp ứng các điều kiện vay vốn, tổ chức tín dụng vẫn có thể xem xét cấp tín dụng theo quy định của pháp luật. Tuy nhiên, việc tiếp tục cấp tín dụng không phải là quyền đương nhiên của khách hàng. Tổ chức tín dụng vẫn phải đánh giá khả năng trả nợ, mục đích sử dụng vốn, phương án sản xuất, kinh doanh, nguồn trả nợ và các điều kiện tín dụng có liên quan trước khi quyết định cho vay. Quy định này nhằm vừa tạo cơ hội cho những khách hàng có khả năng phục hồi, vừa bảo đảm an toàn và hạn chế rủi ro trong hoạt động tín dụng.
Trong quá trình xử lý nợ, khách hàng vay và bên bảo đảm có trách nhiệm phối hợp với tổ chức tín dụng và Công ty Quản lý tài sản, cung cấp đầy đủ, chính xác hồ sơ, thông tin về khoản vay, tài sản bảo đảm và tình hình tài chính. Đối với doanh nghiệp đang gặp khó khăn nhưng còn khả năng phục hồi, việc xây dựng phương án sản xuất, kinh doanh cụ thể, chứng minh khả năng tạo doanh thu, dòng tiền và kế hoạch trả nợ sẽ là cơ sở quan trọng để các bên xem xét phương án xử lý phù hợp. Đối với tài sản bảo đảm, việc xử lý phải căn cứ vào tình trạng pháp lý, giá trị và khả năng khai thác của từng loại tài sản. Những tài sản có giá trị lớn, hồ sơ pháp lý phức tạp hoặc liên quan đến nhiều chủ thể cần có sự phối hợp chặt chẽ giữa các bên để hạn chế tranh chấp, bảo đảm quyền và lợi ích hợp pháp của các bên liên quan và nâng cao hiệu quả thu hồi.
Nhân viên công ty tài chính đang hướng dẫn hỗ trợ khách hàng
Đối với các tổ chức tín dụng, cơ chế xử lý nợ xấu giúp từng bước giải quyết các khoản nợ và tài sản tồn đọng, nâng cao hiệu quả rủi ro và tạo điều kiện phân bổ nguồn lực hiệu quả hơn. Khi các khoản nợ được xử lý phù hợp, nguồn vốn có thể tiếp tục được đưa vào hoạt động sản xuất, kinh doanh và cung ứng tín dụng cho những khách hàng có nhu cầu vay vốn hợp pháp, đáp ứng đầy đủ điều kiện.
Đối với nền kinh tế, xử lý nợ xấu không chỉ nhằm thu hồi tiền từ người vay mà còn hướng tới việc khai thác và bảo toàn giá trị của tài sản, dự án và hoạt động sản xuất, kinh doanh có khả năng phục hồi. Việc xử lý phù hợp các khoản nợ tồn đọng có thể góp phần đưa nguồn vốn đang bị trì trệ trở lại lưu thông, hỗ trợ doanh nghiệp duy trì hoạt động, mở rộng sản xuất và tạo thêm giá trị cho nền kinh tế. Người dân và doanh nghiệp cần lưu ý, việc xử lý nợ xấu không làm mất nghĩa vụ trả nợ. Người vay vẫn phải thực hiện các nghĩa vụ theo hợp đồng tín dụng và quy định pháp luật. Khi gặp khó khăn về tài chính, khách hàng nên chủ động trao đổi với tổ chức tín dụng để được xem xét phương án phù hợp, thay vì để khoản nợ kéo dài và phát sinh thêm rủi ro.
Nghị định số 359/2026/NĐ-CP có hiệu lực từ ngày 06/11/2026, thay thế các quy định trước đây, góp phần hoàn thiện cơ sở pháp lý về xử lý nợ xấu, nâng cao hiệu quả xử lý nợ và tài sản bảo đảm. Qua đó, góp phần bảo đảm an toàn hệ thống tín dụng, nâng cao hiệu quả sử dụng vốn và khơi thông dòng vốn cho sản xuất, kinh doanh, đầu tư.
Võ Luân - PBGDPL